Налоговые споры

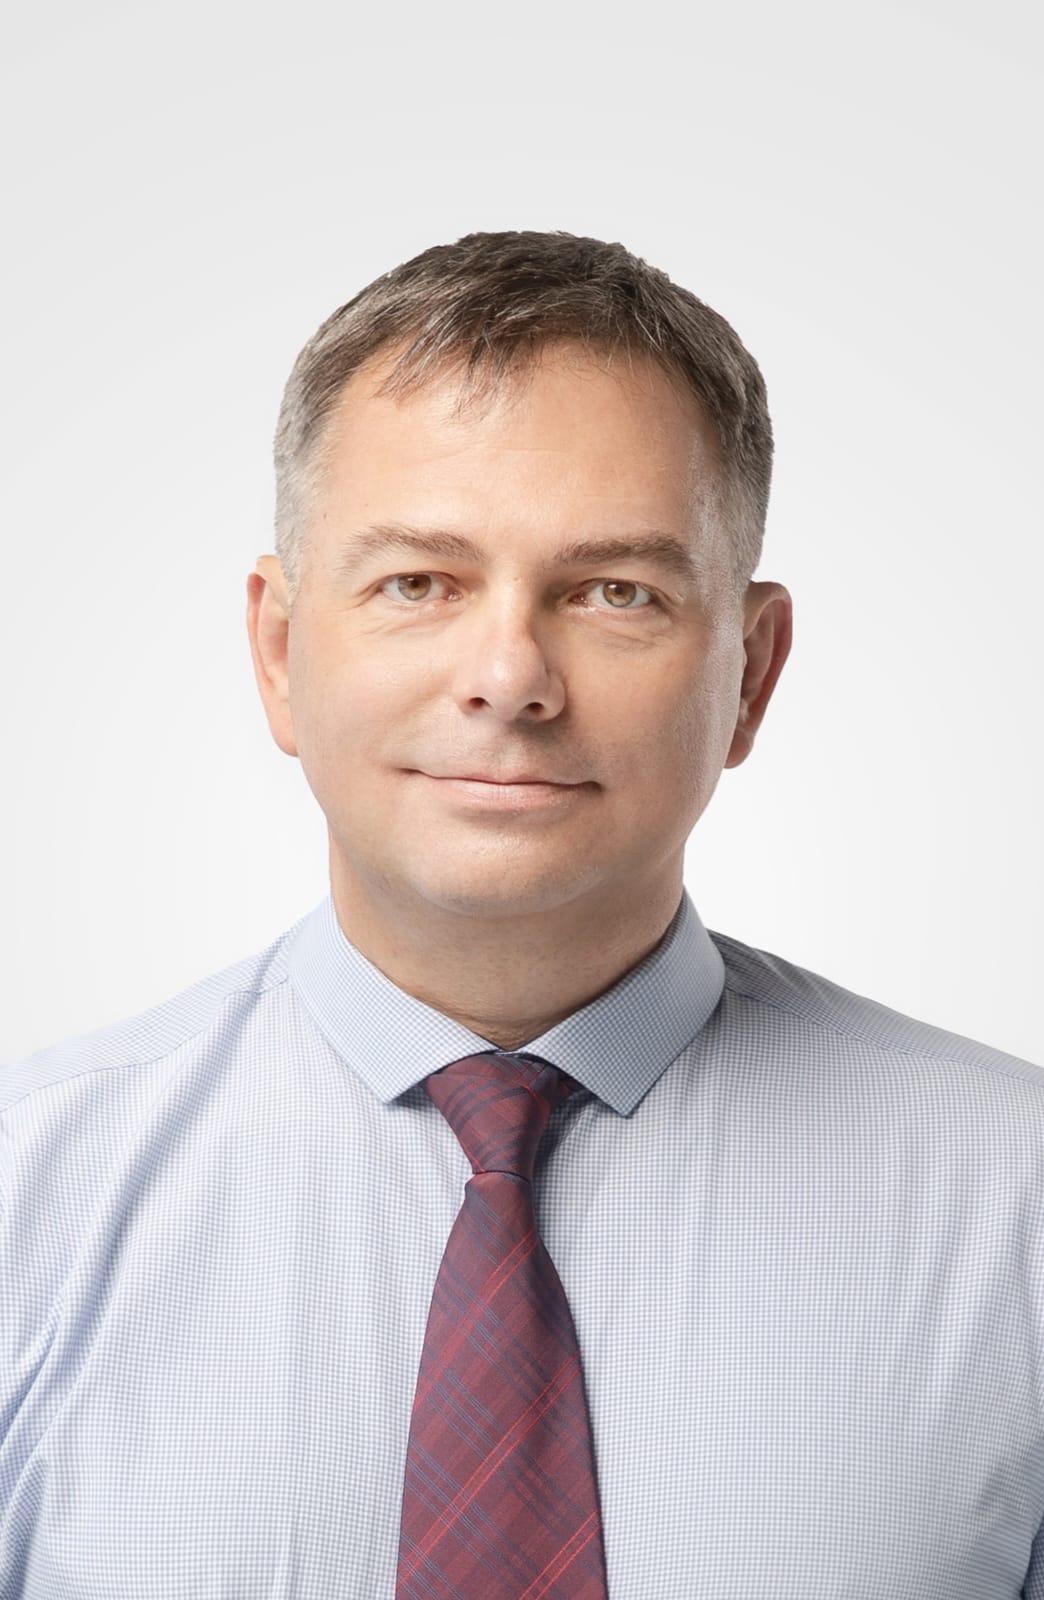
Коврижных Сергей Александрович, юрист по налоговым спорам
Коврижных Сергей Александрович Директор Коллегии адвокатов «Гарантия Права»

«Налоговый спор — это не про цифры в декларации. Это про позицию, доказательства и умение читать практику Верховного Суда».

Окончил юридический факультет ДВГУ. В профессии с 1994 года: начинал с должности старшего инспектора юридического отдела Таможенного управления Приморского края, с 1995 по 2006 — член Приморской краевой коллегии адвокатов; с 2006 по настоящее время - директор Некоммерческой организации Коллегии адвокатов "Гарантия Права" Приморской краевой коллегии адвокатов.

Налоговый кодекс Российской Федерации — основной источник правовой позиции в спорах с налоговыми органами

Налоговый кодекс РФ — рабочий инструмент: каждая позиция по спору выстраивается на конкретной статье и подтверждается практикой.

Налоговые решения по НДС

С 1 января 2026 внесены изменения в налоговом законодательстве - основная ставка налога на добавленную стоимость (НДС) повысилась с 20% до 22 %. Это событие затрагивает абсолютно всех, от малого бизнеса до крупнейших корпораций. Мы поможем вам пройти сложный путь адаптации налогового кодекса без штрафов, споров с контрагентами. Мы сделаем договора с контрагентами понятными, поможем грамотно использовать налоговый закон.

НДС 01

Что делать, если налоговый орган не принял заявленные Обществом вычеты по НДС, уплаченные при приобретении объектов недвижимости?

Мы поможем доказать, что отказ Обществу в вычете НДС является неправомерным, поскольку Налоговый кодекс РФ не устанавливает обязанности продавца выставлять счет-фактуру с момента государственной регистрации права собственности Общества на недвижимое имущество.

НДС 02

Как получить вычет по НДС в случае отсутствия контрагента по местонахождению юридического адреса?

Мы поможем доказать, что отказ налоговых органов в вычете НДС у Общества и признании расходов по налогу на прибыль на основании отсутствия контрагента по его юр.адресу является неправомерным. У Общества отсутствует обязанность контроля информации, предоставляемый контрагентом для заключения договора. Факт отсутствия юрдица по юридическому адресу должен быть установлен в момент присвоения ИНН налогоплательщика.

НДС 03

Как не платить НДС и таможенные пошлины новому владельцу оборудования?

Дочернее российское предприятие иностранного учредителя может избежать уплаты таможенных пошлин и таможенного НДС при ввозе ОС. Применим положения Постановления Правительства РФ от 23.07.96 №883, и докажем, что эти товары являются техническим оборудованием (то же распространяется и на комплектующие и запчасти к нему), и не являются аналогами, которые производятся в Российской Федерации, в связи с чем освобождаются от обложения таможенными пошлинами. Мы поможем избежать уплаты НДС и таможенной пошлины при реализации такого имущества третьим лицам, доказав, что лица, которые на момент приобретения товара не знали и не могли знать об их условном выпуске, не относились к участниками таможенных правоотношений, а являются добросовестными приобретателями и не отвечают по обязательствам продавца.

НДС 04

Как избежать проблем при запросе документов, которые есть у налоговой?

Налоговый орган не вправе запрашивать данные, которые можно получить из фискальных систем. Если ИФНС требует документы, которые она может получить через АИС "Налог-3", то обратитесь к нашим юристам. Мы поможем составить ответ со ссылкой на письмо ФНС от 26.06.2023 № СД-4-2/8096, п.5 ст.93 НК РФ и письмо ФНС от 21.02.2024 № СД-7-2/148.

НДС 05

Как не платить налоговую задолженность, если ИФНС нарушила сроки проверки?

Верховный суд подтвердил, что налоговые органы теряют право на взыскание задолженности, если выездная проверка и связанные с ней процедуры затянуты сверх допустимых сроков. Таким образом, если сроки проверки и взыскания нарушены, требование об уплате налогов можно оспорить и избежать задолженности.
Мы вам поможем:
-оценить сроки проверки и вынесения решения;
-обжаловать нарушения;
-использовать свежую практику Верховного суда РФ.

НДС 06

Как решить спор о цене договора при изменении ставки НДС?

Если покупатель отказывается от доплаты, продавец может через суд взыскать как минимум 50% от суммы увеличения НДС. Конституционный Суд РФ в постановлении от 25.11.2025 № 41-П указал, что в коммерческих отношениях риск изменения налогового законодательства должен распределяться между сторонами, а не возлагаться целиком на продавца. Мы поможем вам составить грамотную позицию и цивилизованно решить спор о цене, подкрепив доводы судебной практикой.

Контакты

Телефон +7 (914) 707-33-18 E-mail 2773318@mail.ru
Адрес г. Владивосток, ул. Светланская, 109, офис 56
Приём

Пн–Пт, 09:00–18:00

по предварительной записи

Made on
Tilda